Introdução
Conquistar a CNH e comprar o primeiro carro é um dos marcos mais aguardados da vida adulta. No entanto, logo após a escolha do modelo ideal, surge uma etapa inevitável e muitas vezes assustadora: a cotação do seguro automotivo. Para motoristas entre 18 e 25 anos, o valor final da apólice costuma agir como um verdadeiro “balde de água fria”, registrando valores superiores a 50% em comparação às cotações de motoristas mais experientes conduzindo o mesmo veículo.
Diante de orçamentos que frequentemente ultrapassam a marca dos R$4.000, a reação inicial de quem está tirando a primeira habilitação costuma ser de indignação. Afinal, parece injusto que um jovem recém-habilitado, que pretende dirigir cuidadosamente, seja financeiramente “penalizado” antes mesmo de rodar os seus primeiros quilômetros. Seria essa cobrança uma simples arbitrariedade das seguradoras?
A resposta curta é não. Quando olhamos para além da superfície, a estatística nos mostra que o preço do seguro não é fruto de escolha aleatória ou discriminação de mercado, mas sim o resultado direto de modelagem atuarial, análise de risco e comportamento agregado de dados. Neste texto, vamos mergulhar na matemática por trás da precificação de seguros e entender como fatores de exposição, variabilidade e distribuições de probabilidade moldam o valor da sua apólice.
A Curva do Risco por Faixa Etária
Para compreender a formação de preço de um seguro, o primeiro passo é entender que as seguradoras trabalham com variáveis preditoras. No topo da hierarquia dessas variáveis está a faixa etária do condutor principal, classificada estatisticamente como uma variável qualitativa ordinal.
Quando uma seguradora avalia um grupo demográfico, ela analisa o histórico acumulado de sinistros, ou seja, a frequência e a gravidade dos acidentes, furtos e roubos registrados para aquele perfil específico. Os dados históricos do setor automobilístico revelam de forma consistente que a população de 18 a 25 anos apresenta taxas de sinistralidade desproporcionalmente superiores às de outras idades. Isso ocorre por uma combinação de fatores: menor tempo de experiência ao volante, maior exposição a horários de risco (como viagens noturnas nos finais de semana) e menor capacidade de reação reflexiva em situações de emergência.
Para visualizar como essa diferença se comporta na prática, analisamos a distribuição dos valores anuais de prêmio simulados para 500 apólices de veículos populares, agrupadas por faixa etária:
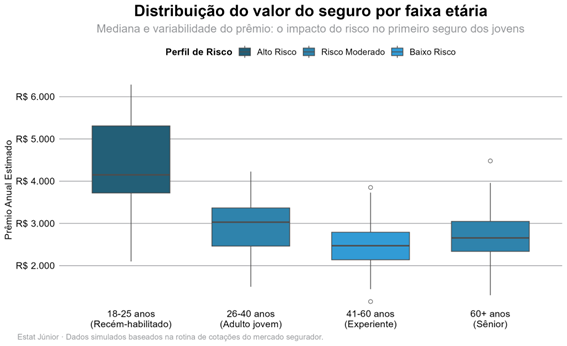
Ao realizarmos uma análise descritiva, o gráfico aponta dois aspectos fundamentais:
- Assimetria das Medianas: A mediana do valor do seguro para o grupo de 18 a 25 anos é próxima de R$4.000, enquanto para a faixa de 41 a 60 anos a mediana recua para R$2.500. Trata-se de uma diferença de 60% no custo base.
- Amplitude e Dispersão: A variabilidade (representada pela altura da caixa) é significativamente maior no grupo jovem. Isso significa que, além de pagarem mais caro em média, os jovens enfrentam uma oscilação de preços muito mais severa, pois dependem de outras características do seu perfil.
Covariáveis de Mitigação: Como o Comportamento Altera o Preço
Embora a idade seja o fator de maior peso inicial, o motorista jovem não está totalmente refém de sua data de nascimento. O modelo de precificação atuarial é multivariado, o que significa que o valor final da apólice é ajustado pela combinação de diversas covariáveis de exposição ao risco.
Entre as principais variáveis que impactam a precificação, podemos destacar:
| Fator de Risco | Tipo de Variável | Impacto Estatístico no Prêmio |
| Faixa Etária | Qualitativa Ordinal | Define o ponto de partida (intercepto) da curva de risco do segurado. |
| Uso do Veículo | Qualitativa Nominal | Modifica o tempo total de exposição do carro ao tráfego e vias de risco. |
| Garagem Fechada | Qualitativa Binária | Atua como fator atenuante direto contra sinistros de roubo, furto e colisão noturna. |
| Histórico de Sinistros | Quantitativa Discreta | Gera descontos progressivos (classes de bônus) à medida que o condutor renova sem acidentes. |
Para testar o peso dessas covariáveis na prática, consideramos uma cotação para uma jovem do sexo feminino que está na faixa etária de 18 a 25 anos e para uma mulher entre 41 e 60 anos. Nesses dois cenários, consideramos o mesmo veículo e endereço. Assim, observamos o impacto cruzado entre a faixa etária e a finalidade de uso do automóvel em veículos de perfil popular:
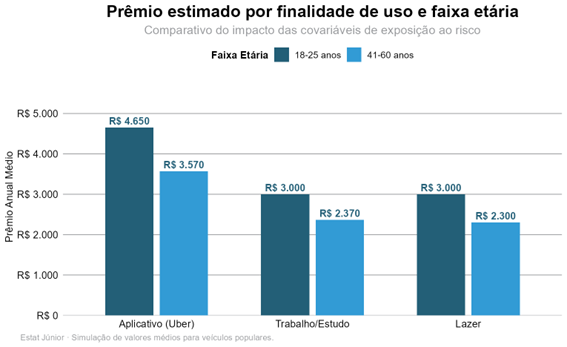
Os números mostram como cada fator de risco adicional eleva o preço final da apólice:
- Um veículo utilizado para trabalho ou estudo para a jovem atinge um prêmio médio de R$3.000.
- Porém, para a mulher, o valor cai para R$2.370: uma diferença de 21%.
- Caso o jovem utilize o veículo para corridas de aplicativo, o prêmio salta para R$4.650, refletindo a exposição contínua a momentos de tráfego intenso.
Além disso, também comparamos essas variáveis com as cotações para dois indivíduos: ambos na mesma faixa etária, com o mesmo endereço e automóvel, no entanto, são de sexos diferentes:
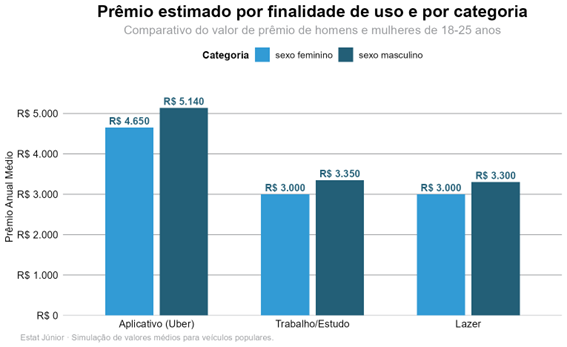
- Se o carro for utilizado para realizar corridas de aplicativo, para o homem o seguro custaria R$5.140, uma diferença de aproximadamente 10%.
Esses dados mostram que a estatística não analisa o indivíduo de forma isolada, mas sim o conjunto de fatores de risco associados à sua rotina.
A Lei dos Grandes Números e a Distribuição de Poisson
Um conceito comum que causa confusão entre jovens condutores é a ideia de cobrança individualizada: “Se eu nunca bati o carro e dirijo com cuidado, por que devo pagar pelo erro dos outros?”
A explicação reside em um dos pilares da teoria das probabilidades: a Lei dos Grandes Números combinada com a Distribuição Teórica de Poisson. Uma seguradora funciona como uma gestora de fundo mútuo de riscos. Ela coleta pequenos valores de milhares de segurados (os prêmios) para formar uma reserva financeira capaz de cobrir os prejuízos financeiros dos poucos que sofreram acidentes graves (os sinistros).
A ocorrência de sinistros em uma carteira de veículos ao longo de um ano é modelada como um evento discreto e raro, cuja probabilidade segue a distribuição de Poisson com uma taxa média de ocorrência (λ).
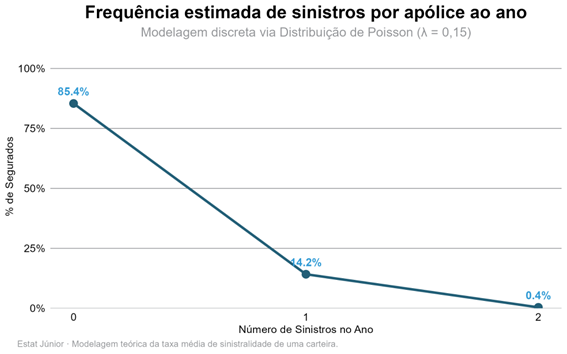
O gráfico de linha ilustra a dinâmica dessa distribuição:
- Em uma carteira equilibrada, 85,4% das apólices não registraram nenhum sinistro no período de 12 meses.
- Cerca de 14,2% dos segurados acionaram o seguro exatamente 1 vez.
- Apenas 0,4% registrava 2 ou mais acidentes no mesmo ano.
O ponto crucial é que a seguradora não sabe com antecedência quais indivíduos farão parte do grupo dos 14,2% que sofreram sinistros. No entanto, matematicamente, sabe-se que no grupo de jovens de 18 a 25 anos, o parâmetro λ é significativamente maior do que na população adulta. Como o risco estatístico do grupo é mais elevado, a contribuição individual de cada membro dessa carteira precisa ser proporcionalmente maior para manter o equilíbrio financeiro do fundo.
Conclusão
A análise dos dados nos mostra que o custo elevado do primeiro seguro para jovens não é uma penalidade injusta, mas sim o reflexo de um modelo preditivo atuarial baseado em frequências históricas, covariáveis de exposição e distribuição de probabilidades. Seu benefício é de, à medida que o motorista acumula anos de habilitação sem sinistros, seu histórico pessoal se consolida, permitindo que ele migre de faixa de risco e conquiste descontos progressivos por meio das chamadas classes de bônus.
Entender a lógica por trás dos números é o primeiro passo para tomar decisões financeiras mais inteligentes. Seja na precificação de apólices de seguros, na análise de concessão de crédito, no estudo de comportamento de consumidores ou na otimização de processos industriais, a estatística aplicada é a ferramenta que transforma incertezas em previsibilidade.
Na Estat Júnior, ajudamos empresas, startups e pesquisadores a extrair inteligência a partir de seus dados. Desenvolvemos modelagens estatísticas personalizadas, testes de hipóteses rigorosos e análises preditivas que revelam o que os seus números realmente estão tentando dizer.
Quer entender os padrões escondidos nos dados do seu negócio e tomar decisões baseadas em evidências reais? Entre em contato com a equipe da Estat Júnior e descubra como transformar dados em estratégias de alto impacto.
Autora: Isabella Matias Bortolossi
